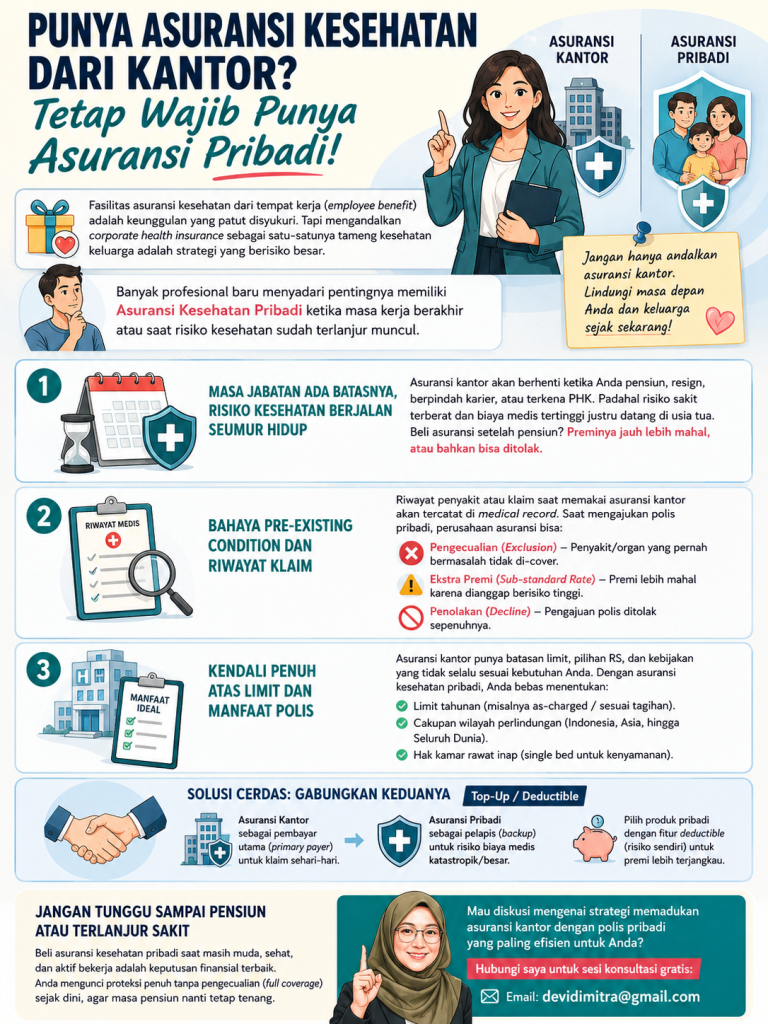
Fasilitas asuransi kesehatan dari tempat kerja (employee benefit) adalah salah satu keunggulan finansial yang patut disyukuri. Memiliki proteksi medis gratis dari kantor membuat beban pengeluaran bulanan terasa lebih ringan. Namun, mengandalkan corporate health insurance sebagai satu-satunya tameng kesehatan keluarga adalah strategi yang memiliki celah risiko cukup besar.
Banyak profesional baru menyadari pentingnya memiliki Asuransi Kesehatan Pribadi ketika masa kerja mereka berakhir atau saat risiko kesehatan sudah terlanjur muncul.
Berikut adalah alasan mengapa Anda tetap wajib memiliki asuransi kesehatan pribadi meskipun sudah mendapatkan fasilitas gratis dari kantor:
1. Masa Jabatan Ada Batasnya, Risiko Kesehatan Berjalan Seumur Hidup
Fasilitas asuransi kantor terikat penuh pada status pekerjaan Anda. Proteksi tersebut akan otomatis berhenti ketika:
Anda memasuki masa pensiun.
Anda memutuskan untuk resign, berpindah karier, atau membangun bisnis sendiri.
Terjadi efisiensi atau pemutusan hubungan kerja (PHK) dari pihak perusahaan.
Sayangnya, risiko sakit terberat dan biaya medis tertinggi justru datang di usia tua—saat masa jabatan Anda sudah selesai. Jika Anda baru berencana membeli asuransi kesehatan pribadi setelah pensiun, biayanya (premi) akan jauh lebih mahal karena faktor usia, atau bahkan berisiko tidak bisa diterima lagi oleh perusahaan asuransi.
2. Bahaya Pre-Existing Condition dan Riwayat Klaim
Ini adalah risiko terbesar yang jarang disadari banyak karyawan: menunda beli asuransi pribadi karena merasa sudah aman memakai asuransi kantor.
Proses pengajuan polis asuransi pribadi membutuhkan tahap underwriting (penilaian risiko kesehatan). Jika selama bekerja Anda pernah menderita sakit keras atau memiliki riwayat perawatan medis yang dicatat dan diklaim menggunakan asuransi kantor, riwayat medis tersebut tetap menjadi catatan kesehatan resmi Anda (medical record).
Ketika Anda baru mengajukan asuransi kesehatan pribadi di kemudian hari, perusahaan asuransi akan melihat riwayat klaim/penyakit tersebut. Dampaknya:
Pengecualian (Exclusion): Penyakit atau organ tubuh yang pernah bermasalah tersebut tidak akan di-cover oleh asuransi pribadi.
Ekstra Premi (Sub-standard Rate): Anda harus membayar harga premi yang jauh lebih mahal dibanding tarif normal karena dianggap berrisiko tinggi.
Penolakan (Decline): Pengajuan polis pribadi Anda ditolak sepenuhnya jika kondisi medis dianggap terlalu berrisiko.
3. Kendali Penuh atas Limit dan Manfaat Polis
Asuransi kesehatan kantor dirancang sesuai dengan budget serta kebijakan perusahaan, bukan kebutuhan spesifik individu. Sering kali fasilitas kantor memiliki batasan (inner limit) per kamar, limit tahunan yang terbatas, atau pilihan rumah sakit mitra yang tidak fleksibel.
Dengan memiliki asuransi kesehatan pribadi, Anda memegang kendali penuh atas:
Besaran limit tahunan (misalnya as-charged / sesuai tagihan rumah sakit).
Cakupan wilayah perlindungan (Indonesia, Asia, hingga Seluruh Dunia).
Hak kamar rawat inap (single bed demi kenyamanan dan privasi).
Solusi Cerdas: Gabungkan Keduanya (Top-Up / Deductible)
Memiliki asuransi pribadi tidak berarti mubazir. Anda dapat memanfaatkan asuransi kantor sebagai pembayar utama (primary payer) untuk klaim sehari-hari, sementara asuransi kesehatan pribadi berfungsi sebagai pelapis (backup) untuk risiko biaya medis katastropik/besar.
Bahkan, Anda bisa memilih produk asuransi pribadi dengan fitur deductible (risiko sendiri) untuk mendapatkan potongan harga premi yang jauh lebih murah selama Anda masih aktif bekerja.
Jangan Tunggu Sampai Pensiun atau Terlanjur Sakit
Membeli asuransi kesehatan pribadi saat masih muda, sehat, dan aktif bekerja adalah keputusan finansial terbaik. Anda mengunci proteksi penuh tanpa pengecualian (full coverage) sejak dini, sehingga masa pensiun nanti tetap tenang tanpa khawatir risiko biaya medis.
Mau diskusi mengenai strategi memadukan asuransi kantor dengan polis pribadi yang paling efisien untuk Anda?
Hubungi saya untuk sesi konsultasi gratis:
Email: devidimitra@gmail.com