Askes Kantor vs Askes Pribadi: Mengapa Profesional Cerdas Tetap Wajib Punya Keduanya?

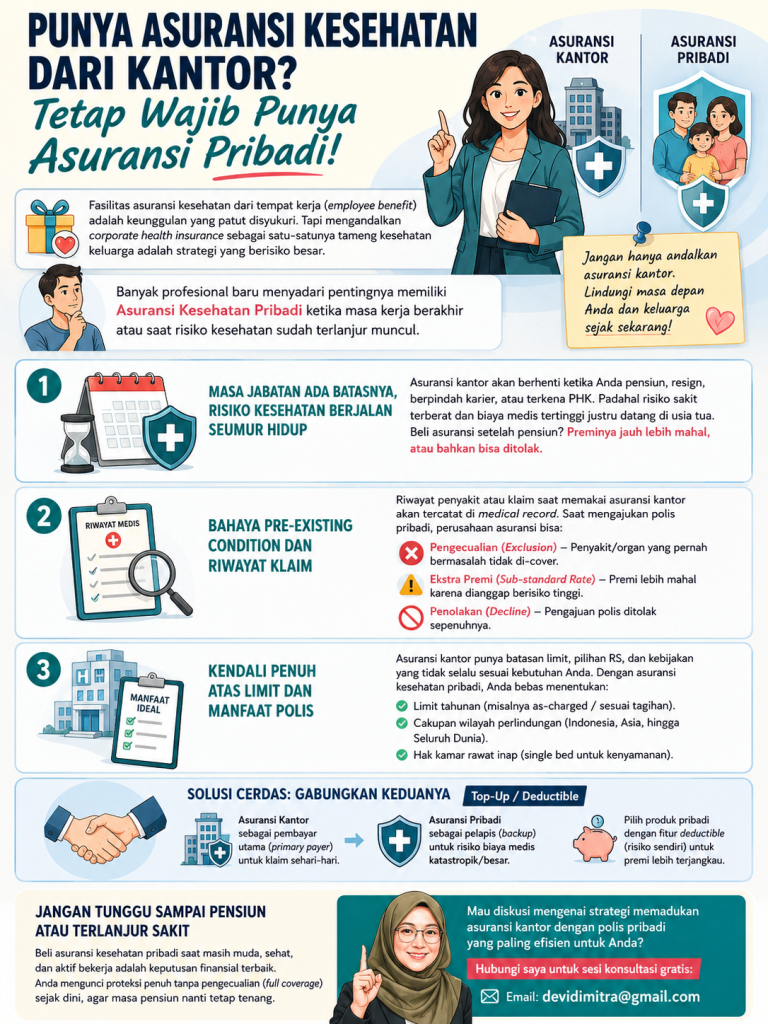
Fasilitas asuransi kesehatan dari tempat kerja (employee benefit) adalah salah satu keunggulan finansial yang patut disyukuri. Memiliki proteksi medis gratis dari kantor membuat beban pengeluaran bulanan terasa lebih ringan. Namun, mengandalkan corporate health insurance sebagai satu-satunya tameng kesehatan keluarga adalah strategi yang memiliki celah risiko cukup besar.

Banyak profesional baru menyadari pentingnya memiliki Asuransi Kesehatan Pribadi ketika masa kerja mereka berakhir atau saat risiko kesehatan sudah terlanjur muncul.

Berikut adalah alasan mengapa Anda tetap wajib memiliki asuransi kesehatan pribadi meskipun sudah mendapatkan fasilitas gratis dari kantor:

1. Masa Jabatan Ada Batasnya, Risiko Kesehatan Berjalan Seumur Hidup

Fasilitas asuransi kantor terikat penuh pada status pekerjaan Anda. Proteksi tersebut akan otomatis berhenti ketika:

Anda memasuki masa pensiun.

Anda memutuskan untuk resign, berpindah karier, atau membangun bisnis sendiri.

Terjadi efisiensi atau pemutusan hubungan kerja (PHK) dari pihak perusahaan.

Sayangnya, risiko sakit terberat dan biaya medis tertinggi justru datang di usia tua—saat masa jabatan Anda sudah selesai. Jika Anda baru berencana membeli asuransi kesehatan pribadi setelah pensiun, biayanya (premi) akan jauh lebih mahal karena faktor usia, atau bahkan berisiko tidak bisa diterima lagi oleh perusahaan asuransi.

2. Bahaya Pre-Existing Condition dan Riwayat Klaim

Ini adalah risiko terbesar yang jarang disadari banyak karyawan: menunda beli asuransi pribadi karena merasa sudah aman memakai asuransi kantor.

Proses pengajuan polis asuransi pribadi membutuhkan tahap underwriting (penilaian risiko kesehatan). Jika selama bekerja Anda pernah menderita sakit keras atau memiliki riwayat perawatan medis yang dicatat dan diklaim menggunakan asuransi kantor, riwayat medis tersebut tetap menjadi catatan kesehatan resmi Anda (medical record).

Ketika Anda baru mengajukan asuransi kesehatan pribadi di kemudian hari, perusahaan asuransi akan melihat riwayat klaim/penyakit tersebut. Dampaknya:

Pengecualian (Exclusion): Penyakit atau organ tubuh yang pernah bermasalah tersebut tidak akan di-cover oleh asuransi pribadi.

Ekstra Premi (Sub-standard Rate): Anda harus membayar harga premi yang jauh lebih mahal dibanding tarif normal karena dianggap berrisiko tinggi.

Penolakan (Decline): Pengajuan polis pribadi Anda ditolak sepenuhnya jika kondisi medis dianggap terlalu berrisiko.

3. Kendali Penuh atas Limit dan Manfaat Polis

Asuransi kesehatan kantor dirancang sesuai dengan budget serta kebijakan perusahaan, bukan kebutuhan spesifik individu. Sering kali fasilitas kantor memiliki batasan (inner limit) per kamar, limit tahunan yang terbatas, atau pilihan rumah sakit mitra yang tidak fleksibel.

Dengan memiliki asuransi kesehatan pribadi, Anda memegang kendali penuh atas:

Besaran limit tahunan (misalnya as-charged / sesuai tagihan rumah sakit).

Cakupan wilayah perlindungan (Indonesia, Asia, hingga Seluruh Dunia).

Hak kamar rawat inap (single bed demi kenyamanan dan privasi).

Solusi Cerdas: Gabungkan Keduanya (Top-Up / Deductible)

Memiliki asuransi pribadi tidak berarti mubazir. Anda dapat memanfaatkan asuransi kantor sebagai pembayar utama (primary payer) untuk klaim sehari-hari, sementara asuransi kesehatan pribadi berfungsi sebagai pelapis (backup) untuk risiko biaya medis katastropik/besar.

Bahkan, Anda bisa memilih produk asuransi pribadi dengan fitur deductible (risiko sendiri) untuk mendapatkan potongan harga premi yang jauh lebih murah selama Anda masih aktif bekerja.

Jangan Tunggu Sampai Pensiun atau Terlanjur Sakit

Membeli asuransi kesehatan pribadi saat masih muda, sehat, dan aktif bekerja adalah keputusan finansial terbaik. Anda mengunci proteksi penuh tanpa pengecualian (full coverage) sejak dini, sehingga masa pensiun nanti tetap tenang tanpa khawatir risiko biaya medis.

Mau diskusi mengenai strategi memadukan asuransi kantor dengan polis pribadi yang paling efisien untuk Anda?

Hubungi saya untuk sesi konsultasi gratis:

Email: devidimitra@gmail.com
Kapan Terakhir Kali Kamu Benar-Benar Tenang Soal Uang?

Aku hubungin kamu untuk menawarkan solusi keuangan, dan kalian bisa diskusi dengan saya mana yang terbaik sesuai dengan kebutuhan dan kemampuan Anda. Anda punya income dan tabungan, tapi Anda harus menyisihkan budget untuk proteksi.

Kalau dirasa tidak butuh dan tidak mampu atau tidak sesuai budget, ya gapapa.

Btw, jangan nunggu aku hubungi Anda, kalau mau diskusi oke aja, cuss langsung email devidimitra@gmail.com atau lewat whatsapp @devi.dimitra

Kenapa Orang Melek Finansial Lebih Memilih Term Life?

Well-Educated People: My Precious Clients

Hohoho! Halo pembaca setia!

Tidak terasa, sudah 6 tahun lebih website ini berjalan dan konsisten membahas berbagai solusi perencanaan keuangan keluarga serta produk-produk asuransi Manulife. Respons yang masuk luar biasa! Dilihat dari banyaknya email dan pesan yang bertanya seputar perlindungan asuransi, rasanya e-marketing strategy yang saya terapkan di sini benar-benar mencapai tujuannya.

Dari sekian banyak pertanyaan yang masuk lewat email dan pesan singkat, sebagian besar memang menanyakan tentang produk asuransi, sementara sebagian lainnya menanyakan tentang produk Reksadana.

Nah, sebelum kita melangkah lebih jauh, ada satu hal penting yang ingin saya tegaskan kembali:

Saya adalah agen asuransi berlisensi/bersertifikat. Saya bukan agen penjual Reksadana berlisensi, dan saya bukan Financial Planner bersertifikasi. Sudah pasti saya menjual produk asuransi dari Manulife Financial, tetapi saya tidak menjual produk Reksadana Manulife Indonesia.

Kadang-kadang ada pembaca yang sedikit salah paham setelah membaca ulasan solusi keuangan di website ini, di mana saya memang sering menyarankan pembaca untuk memiliki Reksadana sebagai instrumen investasi.

Siapakah Well-Educated People Itu?

Saya menyadari bahwa website ini sering ditemukan oleh orang-orang yang sudah memiliki kesadaran tinggi akan pentingnya asuransi, serta telah mempelajari atau mendengar tentang perencanaan keuangan yang optimal dari tempat lain. Orang-orang ini biasanya sudah tahu persis jenis asuransi apa yang mereka butuhkan.

Saya dan tim menyebut mereka sebagai WELL-EDUCATED PEOPLE.

Istilah well-educated di sini bukan berarti mereka harus berpendidikan akademis tinggi atau serba tahu dalam segala hal. Gelar ini kami sematkan karena:

  • Pemahaman dan kesadaran finansial mereka sudah terpacu dari dalam diri sendiri.
  • Mereka paham betul pentingnya perencanaan keuangan keluarga yang tertata.
  • Mereka sadar bahwa asuransi adalah pondasi utama dalam mewujudkan tujuan finansial keluarga.

Jadi, well-educated di sini khusus dalam lingkup perencanaan keuangan keluarga, ya!

Peran Para Independent Financial Planner

Kalau diperhatikan, well-educated people ini perlahan tapi pasti terbentuk berkat edukasi tanpa henti dari para Independent Financial Planner hebat di Indonesia—seperti Ligwina Hananto, Fredy Pieloor, Aidil Akbar, Safir Senduk, Ahmad Gozali, dan lainnya. Mereka adalah para Financial Planner bersertifikat yang berbicara berdasarkan riset dan data yang kuat.

Yang paling saya favoritkan? Sudah pasti Mbak Ligwina! Maklum ya, sesama ibu-ibu rasanya lebih down to earth dan relatable banget. Buku-buku yang ditulisnya betul-betul mengena dan membakar semangat bahwa membangun Indonesia yang lebih baik itu dimulai dari merapikan keuangan diri sendiri. Hidup Middle-Class!

Saya sangat mengapresiasi gerakan edukasi massa yang mereka lakukan. Salah satu pesan utama yang paling sering mereka serukan adalah:

PISAHKAN ASURANSI DAN INVESTASI.

Huaaaaa! Saya senang sekali dengan seruan kampanye ini. Kenapa? Karena tugas saya menjadi jauh lebih ringan! Saya tidak perlu lagi bersusah payah meyakinkan calon klien mengenai dasar-dasar pentingnya asuransi murni.

Asuransi sebagai Bagian dari Rencana Besar Keluarga

Banyak orang saat ini mulai sadar asuransi, tetapi sering kali baru sebatas “untuk jaga-jaga”. Padahal, asuransi seharusnya dipandang sebagai pelindung dari rencana besar keluarga Anda.

Setiap keluarga pasti punya impian besar. Impian yang paling sederhana, paling umum, dan wajib terwujud biasanya adalah:

  • Memberikan pendidikan terbaik bagi buah hati tercinta.

Untuk mencapai tujuan tersebut, rencana finansial harus disusun sedini mungkin—bahkan sejak anak belum lahir. Rencana besar itulah yang harus dilindungi dengan Uang Pertanggungan (UP) asuransi yang cukup.

Momen “Tersentil” dari Klien Muda

Bayangkan deh, masa saya yang Agen Asuransi ini malah banyak belajar dari klien-klien saya sendiri? Tapi jujur, saya harus cerita ini kepada Anda, apalagi kalau Anda sudah berumur 35 tahun ke atas tetapi belum punya asuransi jiwa murni atau Reksadana… OMG!

Saya sendiri baru benar-benar menyadari pentingnya perencanaan keuangan yang baik sejak bergabung menjadi agen di Manulife sekitar 17 tahun yang lalu. Pada saat itulah saya baru mulai membuka rekening Reksadana pertama saya.

Menariknya, pembuka wawasan saya justru banyak datang dari klien-klien muda berusia 23–30 tahun. Rentang umur yang membuat saya sering tertekan sambil mengingat-ingat: dulu waktu umur segitu, saya lagi ngapain ya?

JIAAAAHHH! (teriak histeris)

Dulu di usia segitu, saya malah sibuk mengumpulkan uang untuk beli laptop baru, gonta-ganti handphone terbaru, dan memenuhi gaya hidup yang tidak ada habisnya. Dulu belum ada yang menyadarkan saya betapa pentingnya menabung dan betapa tidak pentingnya menuruti lifestyle semata.

Ketika bertemu dengan klien-klien yang well-educated ini, mereka berbagi cerita tentang bagaimana mereka berinvestasi di tempat yang tepat dan mengapa mereka secara spesifik memilih ASURANSI JIWA MURNI (Term Life). Pengalaman itu benar-benar membuka mata dan wawasan saya.

Pilihan Terbaik untuk Perlindungan Murni

Teman-teman sejawat saya di Manulife sering bertanya mengapa saya banyak menjual produk term life seperti ProActive Plus. (Sebagai catatan, sekarang pilihan asuransi term life di Manulife juga sudah tersedia dalam versi Syariah).

Kembali ke sebutan WELL-EDUCATED, para pembaca yang datang ke website ini dan memutuskan untuk langsung menghubungi saya biasanya adalah mereka yang mantap memilih:

  • ProActive Plus
  • MyLife Plan A
  • Flexi Amanah

Huaaa… Ini adalah bentuk apresiasi dan pujian tertinggi bagi Anda yang telah menjadi klien saya! Anda adalah well-educated people yang mendorong saya dan tim untuk terus berkembang, membuat keuangan pribadi keluarga saya lebih terencana, dan memberi saya semangat untuk terus membantu middle-class Indonesia mencapai tujuan finansialnya.

Yuk, Amankan Tujuan Finansial Anda!

Jika Anda membaca artikel ini sampai selesai, saya yakin Anda adalah bagian dari well-educated people tersebut. Anda sudah paham bedanya fungsi perlindungan dan investasi.

Jadi, Anda tentu tidak akan meminta saya mempresentasikan produk Reksadana Manulife, melainkan akan langsung menanyakan berapa premi asuransi jiwa term life yang sesuai dengan kebutuhan Anda, lalu mendaftar bersama saya dan tim.

(Namun, jika Anda belum mendaftar asuransi dan ingin berdiskusi khusus mengenai Reksadana Manulife, Anda dapat berdiskusi langsung dengan rekan-rekan agen dari Manulife Aset Manajemen Indonesia).

Ditunggu ya, Kakak-Kakak Well Educated! Anda bisa langsung berdiskusi atau berkonsultasi bersama saya melalui:

  • Email: devidimitra@gmail.com
  • WhatsApp / Social Media: @devi.dimitra

6 Hal yang Bikin Term Life Manulife Menarik

Kalau bicara soal asuransi jiwa, banyak orang langsung berpikir, “Ah, nanti saja deh.” Padahal, justru saat kita masih sehat dan produktif, itulah waktu terbaik untuk menyiapkan perlindungan.

Asuransi jiwa berjangka atau Term Life adalah salah satu cara paling sederhana untuk menjaga kondisi keuangan keluarga kalau terjadi hal yang tidak diharapkan. Kabar baiknya, Manulife Indonesia punya beberapa keunggulan yang membuat produk ini menarik untuk dipertimbangkan.

1. Mau Konvensional? Ada. Mau Syariah? Juga Ada.

Setiap orang punya kebutuhan dan preferensi yang berbeda. Ada yang lebih nyaman dengan produk konvensional, ada juga yang ingin menggunakan prinsip syariah.

Di Manulife Indonesia, kamu nggak perlu bingung karena keduanya tersedia. Tinggal pilih mana yang paling cocok dengan kebutuhan dan tujuan finansialmu.

2. Pilihan Masa Perlindungannya Fleksibel

Nggak semua orang membutuhkan masa perlindungan yang sama.

Untuk produk Term Life Konvensional, tersedia pilihan masa kontrak:

  • 20 tahun
  • 30 tahun

Sedangkan Term Life Syariah tersedia pilihan:

  • 5 tahun
  • 10 tahun

Jadi, kamu bisa menyesuaikan dengan usia, kondisi keluarga, maupun rencana keuangan.

3. Khusus Syariah, Perlindungan Bisa Diperpanjang Sampai Usia 110 Tahun

Ini salah satu nilai tambah yang menarik.

Produk Term Life Syariah Manulife memberikan kesempatan untuk memperpanjang perlindungan hingga usia 110 tahun, tentunya sesuai syarat dan ketentuan yang berlaku di polis.

Artinya, kamu punya peluang mendapatkan perlindungan jangka panjang tanpa harus berpindah produk.

4. Daftarnya Praktis, Nggak Ribet

Sekarang hampir semua serba digital, termasuk proses pengajuan asuransi.

Manulife sudah menggunakan sistem informasi online sehingga proses pendaftaran menjadi lebih cepat, lebih efisien, dan lebih nyaman. Nggak perlu repot dengan proses yang berbelit-belit.

5. Uang Pertanggungan Besar, Tanpa Medical

Nah, ini yang sering bikin calon nasabah senang.

Bagi usia 18 sampai 40 tahun, tersedia fasilitas seleksi risiko tanpa medical check-up untuk gabungan dua polis Term Life dengan total Uang Pertanggungan hingga Rp7 miliar, tentunya mengikuti ketentuan underwriting yang berlaku.

Kalau bisa mendapatkan perlindungan besar dengan proses yang lebih praktis, kenapa tidak?

6. Ada Fitur Guarantee Renewability

Bayangkan kamu membeli Term Life selama 10 tahun.

Lalu di tahun ke-9 kondisi kesehatanmu berubah. Biasanya, saat ingin membeli polis baru atau memperpanjang perlindungan, kamu harus menjalani pemeriksaan kesehatan lagi, bahkan bisa saja ditolak.

Di sinilah salah satu keunggulan Manulife.

Manulife memiliki fitur Guarantee Renewability, yaitu kesempatan untuk memperpanjang perlindungan tanpa medical test kembali, sesuai syarat dan ketentuan polis.

Kalau nanti kamu membaca polisnya, mungkin kamu tidak menemukan istilah Guarantee Renewability. Jangan khawatir, karena biasanya ditulis sebagai Klausa Perpanjangan. Intinya sama, yaitu memberikan kesempatan memperpanjang perlindungan tanpa pemeriksaan kesehatan ulang sesuai ketentuan polis.

Menurut saya, fitur seperti ini memberikan rasa tenang karena kesehatan seseorang bisa berubah sewaktu-waktu.

Jadi, Pilih yang Mana?

Baik Term Life Konvensional maupun Term Life Syariah, keduanya punya tujuan yang sama: melindungi orang-orang yang kita sayangi dari risiko finansial apabila pencari nafkah meninggal dunia.

Yang terpenting bukan memilih yang paling mahal, tetapi memilih perlindungan yang benar-benar sesuai dengan kebutuhan.

Kalau masih bingung harus mulai dari mana, saya siap membantu menjelaskan perbedaannya, menghitung kebutuhan Uang Pertanggungan, hingga memilih produk yang paling sesuai dengan kondisi dan anggaran Anda.

Yuk, konsultasikan kebutuhan asuransi jiwa Anda bersama saya, sebagai Perwakilan Manulife Indonesia. Siapa tahu, perlindungan yang tepat hari ini bisa menjadi hadiah terbaik untuk keluarga di masa depan.

Mengenal Flexi Amanah, Asuransi Term Life Syariah dari Manulife

Assalamu’alaikum warahmatullahi wabarakatuh.

Ada kabar baik untuk teman-teman yang sedang mencari perlindungan jiwa berbasis syariah.

Alhamdulillah, Manulife Indonesia kini memiliki produk Asuransi Jiwa Berjangka (Term Life) Syariah dengan nama Flexi Amanah.

Produk ini menjadi pilihan bagi Anda yang ingin mendapatkan perlindungan jiwa sekaligus berpartisipasi dalam konsep tolong-menolong sesuai prinsip syariah.

Pilihan Masa Pertanggungan

Flexi Amanah tersedia dalam dua pilihan masa pertanggungan:

  • Tenor 5 tahun
  • Tenor 10 tahun

Seperti halnya asuransi jiwa berjangka pada umumnya, manfaat utama produk ini adalah memberikan Uang Pertanggungan kepada ahli waris apabila peserta meninggal dunia sesuai ketentuan polis.

Karena merupakan produk Term Life, maka tidak terdapat manfaat pengembalian kontribusi apabila masa pertanggungan berakhir dan tidak terjadi klaim.

Bisa Diperpanjang Hingga Usia 110 Tahun

Salah satu fitur yang menarik dari Flexi Amanah adalah adanya perpanjangan otomatis setiap akhir masa pertanggungan, sesuai syarat dan ketentuan polis.

Artinya, peserta tidak perlu menjalani seleksi kesehatan (medical check-up) ulang pada saat memperpanjang perlindungan, selama ketentuan polis tetap dipenuhi.

Premi atau kontribusi akan menyesuaikan usia peserta pada saat memasuki periode pertanggungan berikutnya.

Perlindungan bahkan dapat diperpanjang hingga usia 110 tahun sesuai ketentuan produk.

Seleksi Risiko Tetap Dilakukan

Sebelum polis diterbitkan, setiap pengajuan akan melalui proses seleksi oleh Divisi Underwriting.

Menariknya, pengajuan produk syariah memiliki jalur seleksi tersendiri yang berbeda dari produk konvensional.

Dalam kondisi tertentu, seseorang dapat memiliki perlindungan dari Manulife Indonesia (konvensional) maupun Manulife Indonesia Syariah, tentunya sesuai hasil underwriting dan ketentuan yang berlaku.

Apa Bedanya dengan Asuransi Konvensional?

Pada asuransi syariah, peserta tidak membayar premi seperti konsep asuransi konvensional.

Peserta memberikan kontribusi ke dalam Dana Tabarru’, yaitu dana kebajikan yang digunakan untuk saling membantu sesama peserta apabila terjadi musibah.

Konsep ini didasarkan pada prinsip tolong-menolong (ta’awun) antar peserta.

Pengelolaan dana dilakukan sesuai prinsip syariah dan diawasi oleh Dewan Pengawas Syariah, sehingga pelaksanaannya tetap mengikuti ketentuan syariah yang berlaku.

Batas Non-Medical

Sebagai informasi, per tahun 2026, batas pengajuan tanpa pemeriksaan kesehatan (non-medical) untuk peserta berusia 18–40 tahun adalah hingga Rp3,5 miliar, sesuai ketentuan underwriting yang berlaku.

Beberapa Pengecualian

Seperti produk asuransi pada umumnya, terdapat beberapa kondisi yang tidak dijamin, antara lain:

  1. Meninggal dunia karena bunuh diri (sesuai ketentuan polis).
  2. Meninggal dunia saat melakukan tindak pidana atau tindakan kriminal.
  3. Hukuman mati yang dijatuhkan oleh negara sesuai ketentuan hukum yang berlaku.
  4. Meninggal dunia akibat tindakan yang termasuk kejahatan asuransi (insurance fraud).

Untuk mengetahui seluruh pengecualian secara lengkap, selalu baca polis dan ilustrasi manfaat sebelum memutuskan menjadi peserta.

Ingin Tahu Berapa Kontribusinya?

Kalau Anda ingin mengetahui estimasi kontribusi sesuai usia, jenis kelamin, dan Uang Pertanggungan yang diinginkan, silakan hubungi saya.

Saya dengan senang hati akan membantu menghitungkan ilustrasi dan menjelaskan produk ini tanpa kewajiban untuk membeli.

Devi Dimitra Maksum
Perwakilan Manulife Indonesia

📧 devidimitra@gmail.com
📱 WhatsApp: @devi.dimitra

Semoga Allah SWT memberikan perlindungan, kesehatan, dan keberkahan untuk kita dan keluarga. Aamiin.

Paper Asset, Aset yang Sering Dilupakan Keluarga

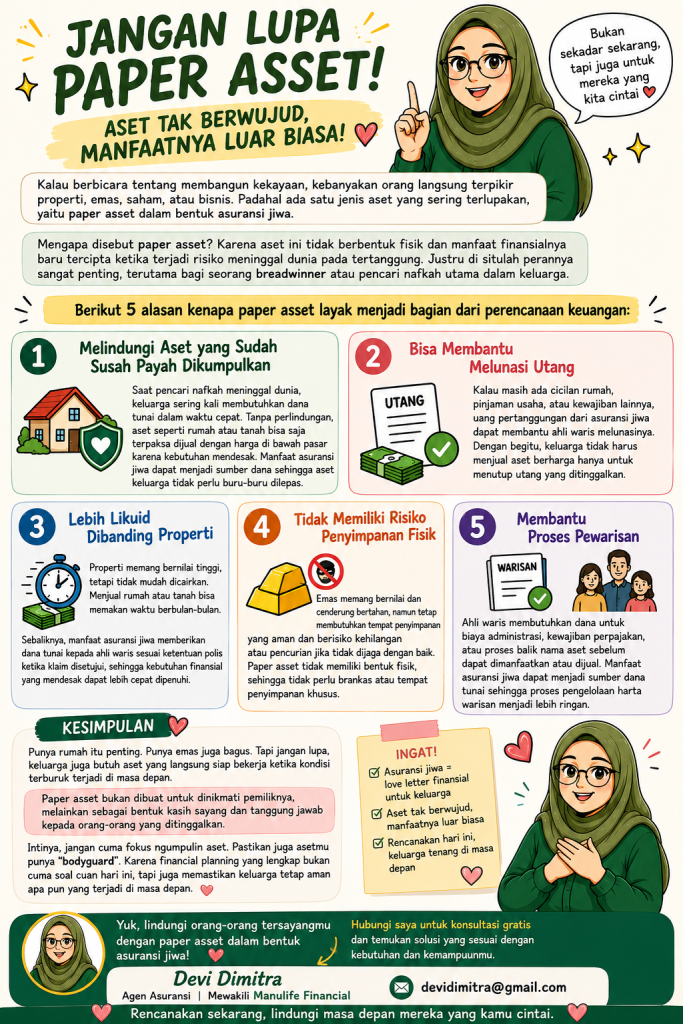
Kalau berbicara tentang membangun kekayaan, kebanyakan orang langsung terpikir properti, emas, saham, atau bisnis. Padahal ada satu jenis aset yang sering terlupakan, yaitu paper asset dalam bentuk asuransi jiwa.

Mengapa disebut paper asset? Karena aset ini tidak berbentuk fisik dan manfaat finansialnya baru tercipta ketika terjadi risiko meninggal dunia pada tertanggung. Justru di situlah perannya sangat penting, terutama bagi seorang breadwinner atau pencari nafkah utama dalam keluarga.

Berikut 5 alasan kenapa paper asset layak menjadi bagian dari perencanaan keuangan.

1. Melindungi Aset yang Sudah Susah Payah Dikumpulkan

Saat pencari nafkah meninggal dunia, keluarga sering kali membutuhkan dana tunai dalam waktu cepat. Tanpa perlindungan, aset seperti rumah atau tanah bisa saja terpaksa dijual dengan harga di bawah pasar karena kebutuhan mendesak.

Manfaat asuransi jiwa dapat menjadi sumber dana sehingga aset keluarga tidak perlu buru-buru dilepas.

2. Bisa Membantu Melunasi Utang

Kalau masih ada cicilan rumah, pinjaman usaha, atau kewajiban lainnya, uang pertanggungan dari asuransi jiwa dapat membantu ahli waris melunasinya.

Dengan begitu, keluarga tidak harus menjual aset berharga hanya untuk menutup utang yang ditinggalkan.

3. Lebih Likuid Dibanding Properti

Properti memang termasuk aset bernilai tinggi, tetapi tidak mudah dicairkan. Menjual rumah atau tanah bisa memakan waktu berbulan-bulan, bahkan lebih lama jika kondisi pasar sedang lesu.

Sebaliknya, manfaat asuransi jiwa memberikan dana tunai kepada ahli waris sesuai ketentuan polis ketika klaim disetujui, sehingga kebutuhan finansial yang mendesak dapat lebih cepat dipenuhi.

4. Tidak Memiliki Risiko Penyimpanan Fisik

Emas sering menjadi pilihan investasi karena nilainya cenderung bertahan. Namun, emas tetap membutuhkan tempat penyimpanan yang aman dan memiliki risiko kehilangan atau pencurian jika tidak dijaga dengan baik.

Paper asset tidak memiliki bentuk fisik, sehingga tidak perlu brankas atau tempat penyimpanan khusus.

5. Membantu Proses Pewarisan

Dalam beberapa kondisi, ahli waris membutuhkan dana untuk mengurus berbagai biaya administrasi, termasuk biaya pengurusan dokumen, kewajiban perpajakan yang mungkin timbul sesuai aturan yang berlaku, atau proses balik nama aset sebelum aset tersebut dapat dimanfaatkan atau dijual.

Manfaat asuransi jiwa dapat menjadi sumber dana tunai sehingga proses pengelolaan harta warisan menjadi lebih ringan tanpa harus langsung menjual aset keluarga.

Kesimpulan

Punya rumah itu penting. Punya emas juga bagus. Tapi jangan lupa, keluarga juga butuh aset yang langsung siap bekerja ketika kondisi terburuk terjadi.

Paper asset bukan dibuat untuk dinikmati pemiliknya, melainkan sebagai bentuk kasih sayang dan tanggung jawab kepada orang-orang yang ditinggalkan.

Intinya, jangan cuma fokus ngumpulin aset. Pastikan juga asetmu punya “bodyguard”. Karena financial planning yang lengkap bukan cuma soal cuan hari ini, tapi juga memastikan keluarga tetap aman apa pun yang terjadi di masa depan.

Hubungi aku langsung di devidimitra@gmail.com

Asuransi Penyakit Kritis bukan Asuransi Rawat Inap

Asuransi Penyakit Kritis bukanlah asuransi rawat inap, Uang Pertanggungan akan menjadi nilai tunai atau diberikan ke Pemegang Polis, secara lump sum atau bertahap. Jadi Mudahnya untuk dipahami: Anda akan mendapat uang tunai ketika diagnosa penyakit kritis. Dan daftar penyakit kritis akan tertera dalam polis.

Penyakit kritis ini umumnya adalah penyakit yang serius dan membutuhkan biaya pengobatan yang sangat tinggi, seperti kanker, serangan jantung, stroke, gagal ginjal, dan lain-lain.

Fungsi Utama Asuransi Penyakit Kritis:

  • Uang Tunai akan diberikan: Ketika Anda didiagnosis mengidap penyakit kritis. Uang tunai tersebut dapat digunakan untuk kehidupan dan biaya pengobatan setelah diagnosa sakit kritis.

Contoh Kasus:

Budi memiliki asuransi penyakit kritis. Tiba-tiba ia didiagnosis mengidap kanker stadium awal. Dengan asuransi ini, Budi dapat melakukan pengobatan yang optimal tanpa perlu khawatir dengan biaya yang mahal. Uang pertanggungan yang diterimanya dapat digunakan untuk membayar biaya rumah sakit, obat-obatan, dan bahkan untuk menjaga kualitas hidupnya selama menjalani pengobatan.

Mengapa Anda Membutuhkan Asuransi Penyakit Kritis?

  • Biaya pengobatan yang mahal: Penyakit kritis seringkali membutuhkan biaya pengobatan yang sangat tinggi, bahkan bisa mencapai ratusan juta rupiah.
  • Tidak dapat diprediksi: Siapa pun bisa terkena penyakit kritis, tidak peduli usia atau gaya hidup.
  • Dampak psikologis: Selain beban finansial, penyakit kritis juga dapat menimbulkan dampak psikologis yang berat bagi penderita dan keluarganya.

Lalu dari tingkat urgensi, mana yang lebih penting? Asuransi penyakit Kritis atau Asuransi Jiwa?

Tak usah pusing, di Manulife, produk MCCP (Manulife Critical Care Protection) mempunyai keduanya. Bisa menjadi Asuransi Jiwa dan Asuransi Penyakit kritis sekaligus dalam 1 produk.

Masa pembayaran pun bisa disesuaikan dengan budget, masa pertanggungan hingga 85 tahun.

Tanyakan ke saya premi untuk usia Anda, dan Anda bisa berkonsultasi mana yang paling cocok dengan kebutuhan dan kemampuan Anda.

Email : devidimitra@gmail.com

3 Asuransi Jiwa Tradisional Dengan Premi Rp 5 juta per tahun

Berikut adalah perhitungan dan perbandingan Uang Pertanggungan untuk 3 asuransi jiwa tradisional yang ada di Manulife Indonesia.

  • Asuransi Term Life
  • Asuransi Whole Life
  • Asuransi Endowment

Ketiganya ada dalam produk Manulife Dynamic Life Assurance, untuk plan A, plan B dan plan C.

silahkan tonton sampai habis penjelasannya. Untuk perbandingan UP bisa dilihat di tabel berikut

Pria, Usia 29 tahun, Non smoker.
PREMI = Rp 5.000.000 per tahun
Bayar 20 tahun, perlindungan 20 tahun.

Term LifeWhole LifeEndowment
Rp 1.8 MilyarRp 771 jutaRp 123 juta
Akhir Kontrak
Hangus
Akhir kontrak
Premi kembali Rp 100 juta
Akhir Kontrak
Uang Pertanggungan cair Rp 123 juta

Disclaimer: Video direkam dan diedit oleh saya pribadi di bulan Agustus 2024. Jika Anda masuk dan lihat di tahun2 berikutnya, kemungkinan ada perubahan premi.

Untuk lihat dan tanya berapa premi yang sesuai dengan kebutuhan dan kemampuan, hubungi saya di jalur pribadi. Email: devidimitra@gmail.com

Prosedur Pendaftaran Asuransi Jiwa Term Life

Menurut Anda Mudahkah mendaftar menjadi klien Asuransi Jiwa?

Jawabannya ada dalam artikel ini..

Mendaftar menjadi klien asuransi jiwa, tidak semudah yang dikatakan orang-orang.

Perusahaan Asuransi Jiwa membeli resiko kehidupan Anda. Kalau Anda baru bayar premi 2 kali, dan meninggal dunia? Menurut Anda, siapa yang rugi? Jadi wajar dong, kalau perusahaan Asuransi Jiwa mengadakan SELEKSI bagi klien yang mendaftar.

Ada 2 Prosedur utama
1. PROSEDUR ADMINISTRATIF
2. PROSEDUR UNDERWRITING (SELEKSI INTERNAL)

PROSEDUR ADMINISTRATIF

Jika Anda ingin mendaftar asuransi jiwa, maka yang harus dilengkapin sebagai berikut:
1. Fotocopy KTP/SIM/PASPOR/AKTE LAHIR
2. Isi Formulir Surat Permintaan Asuransi Jiwa
3. Surat Rekam Medis dari Rumah Sakit (Jika pernah sakit dalam 5 tahun)
4. Bayar Premi
5. Sertakan Bukti pembayaran bersamaan dengan penyerahan Formulir SPAJ.

Dalam Anda mengisi Formulir SPAJ di atas, banyak pertanyaan seputar penyakit yang pernah Anda derita, atau pernahkah Anda masuk rumah sakit, dlsb. Jujurlah dalam menjawab! Kalau tidak menjawab dengan jujur, ketika Anda Klaim dan perusahaan Asuransi Jiwa mengetahui ketidak-jujuran Anda, maka klaim ditolak.

Dilihat dari prosedur administratif, ternyata cukup kompleks ya, isi formulir, dan bayar premi.

Anda bayar premi baru di-SELEKSI oleh Divisi Underwriting.

PROSEDUR UNDERWRITING

Pertama yang harus diperhatikan, Anda dalam keadaan sehat? Kalau merasa sehat wal afiat tidak kurang satu apapun, pasti mudah diterima dengan cepat oleh perusahaan asuransi jiwa.

Kedua, Berapa Uang Pertanggungan yang Anda ingin miliki? Semakin besar Uang Pertanggungan yang dipilih, berarti semakin ketat SELEKSI yang dilakukan oleh perusahaan Asuransi Jiwa.

Anda ingin ikut asuransi jiwa dengan Uang Pertanggungan Rp 50 juta? pasti cepat diterima, tanpa medical test, dan tanpa pertanyaan rumit-rumit dari perusahaan Asuransi.

Yang berikutnya, Faktor USIA Anda juga menjadi titik tolak dalam seleksi Tes Medis.

3 Faktor Utama dalam Seleksi:
1. Usia
2. Uang Pertanggungan
3. Status Kesehatan

Ingat kan, Uang Pertanggungan yang semakin besar, menyebabkan Anda harus MEDICAL TEST. Dan Komponennya tambah banyak sesuai dengan tabel Syarat Pemeriksaan Kesehatan. (Setiap perusahaan mungkin berbeda dalam menentukan tabelnya.)

Contoh: Bapak Dedi yang berusia 45 tahun, Tidak Merokok, Uang Pertanggungan Rp 100juta. Di tabel mengatakan dia harus test URINE dan Interview dengan Dokter.

Contoh2: Bapak Yosi, yang berusia 26 tahun, Merokok Uang Pertanggungan Rp 1 Milyar. Di tabel mengatakan, dia harus Test URINE, Interview dengan Dokter, Test Darah Tipe 1, dan Test Rekam Jantung (ECG).

Padahal pak Yosi lebih muda dari pak Dedi ya? Premi yang dibayarkan oleh pak Yosi lebih sedikit dari pak Dedi, tapi kenapa dia harus di-test lebih banyak?

Jawabannya: Karena dia berminat mengambil asuransi jiwa murni dengan Uang Pertanggungan Rp 1 Milyar. Jika SPAJ-nya diterima oleh perusahaan asuransi jiwa, dan dia meninggal mendadak, padahal baru bayar premi 2 tahun, dapat dipastikan Santunan Kematiannya pasti DIBAYARKAN ke Ahli Waris.

Setelah melampaui analisa dan test oleh divisi Underwriting. Aplikasi yang kita ajukan ke perusahaan asuransi, akan DISETUJUI atau DITOLAK.

DISETUJUI bisa terjadi dua kondisi, yaitu:
1. DISETUJUI dan Terbitlah POLIS
2. DISETUJUI, dengan bayar EKSTRA PREMI, dan Terbitlah POLIS.

EKSTRA PREMI

Sebagian orang merasa takut dengan adanya EKSTRA PREMI.

Halah! jangan takut dooong!

Kalau Anda sudah melampaui divisi underwriting dan keluar EKSTRA PREMI, artinya Anda sudah akan DITERIMA oleh Perusahaan Asuransi.

Sekarang keputusan kembali ke Anda, mau dibayarkah ekstra preminya?

Ada beberapa kondisi dasar yang menyebabkan klien harus membayar ekstra premi.

PERTAMA : Ekstra Premi muncul dikarenakan RESIKO PEKERJAAN.
KEDUA : Ekstra Premi muncul dikarenakan Faktor Kecenderungan untuk Sakit.

Saya pernah menghadapi kondisi pertama, yaitu Ekstra Premi muncul karena resiko pekerjaan.

Keputusan ada di tangan klien, dan klien memutuskan untuk bayar Ekstra Premi, dikarenakan Klien ingin dilindungi perusahaan asuransi di tempatnya bekerja, kebetulan Ia bekerja di PERTAMBANGAN, jadi Resikonya cukup tinggi. Apabila klien meninggal pada saat bekerja, maka klaim santunan kematian akan dibayarkan kepada ahli waris.

Bagaimana?
sudah menjawabkan Artikel ini untuk pertanyaan Anda?

hemm.. Ada kasus sbb: Anda dapat POLIS dan baru bayar premi, saya rasa Anda salah prosedur. Berarti Agennya terlalu baik hati membayarkan premi untuk Anda dan baru di-seleksi oleh Underwriting.

Kalau saya pribadi.
Maaf. Saya hanya melayani secara profesional, kalau memang Anda berminat ikut asuransi Jiwa Manulife, maka standar prosedur harus dilaksanakan dengan baik. Karena kerja yang profesional dan tulus dari hati, menghasilkan hasil kerja yang maksimal. Diterima baik oleh klien dan saya juga dapat pahala karena bekerja dengan baik. 🙂

Mau ikutan asuransi?
daftar yuk!

*udah kayak mau daftar apaan aja.. 🙂

cheers,

Devi Dimitra Maksum
Manulife Financial
devi_dimitra@manulife.co.id
devidimitra@gmail.com

Ditolak daftar Asuransi Manulife

Istilah bertepuk sebelah tangan bukan hanya ada di dunia percintaan saja tapi juga ada di asuransi.

Ditolak asuransi? Sakit deh

Pertama yang kecewa adalah kliennya, kedua agennya juga kecewa, karena agennya sudah susah payah membantu pendaftaran, eh tahunya perusahaannya tidak mau menerima kliennya.

Beberapa teman pada saat ditawari menolak saya, dengan asumsi dia tidak butuh asuransi.

Ya nggak apa-apa toh mungkin pada saat nolak

Dia belum sadar asuransi
belum mengerti asuransi
belum punya duit atau
sudah benci asuransi?

ya kalau begitu cari yang lain

Ada beberapa rekan yang memang dia sudah ingin berasuransi tapi ditolak asuransi Manulife dikarenakan beberapa hal.

Menurut saya, kalau memang itu rezekinya klien dan rezeki agennya, pasti aplikasinya mulus, kalau bukan rezeki, bagaimana pun caranya akan tertolak.

Entah ditolak langsung oleh klien, atau ditolak asuransi Manulife.

Aplikasi yang ditolak asuransi Manulife menurut pengalaman saya:
1. Karena kondisi kesehatan calon klien tidak layak diasuransi dengan Uang pertanggungan besar.
2. Karena calon klien bekerja di negara yang tidak dicover Manulife
3. Karena calon klien bekerja di tempat beresiko tinggi.

Untuk kasus nomer 1 paling banyak ditolak, dan biasanya sudah melalui medical test beberapa kali.

Yang bikin saya senewen, status aplikasi ditolak Manulife, per hari itu, premi kembali ke rekening klien tanpa dipotong biaya apapun.

Klien tiba-tiba menelpon, tanya ke saya, kenapa ada yang transfer sejumlah premi hari ini. Saya bingung, dan ternyata kantor Manulife yang transfer.

Ditolak asuransi Manulife bukan akhir segalanya, masih bisa daftar asuransi jenis lain. Bisa daftar asuransi dengan fasilitas Guarantee Issued, apa itu Guarantee Issued? Baca selengkapnya disini.

Aku tak pernah bilang klien membeli asuransi, yang ada klien mendaftar asuransi. Diterima atau ditolak asuransi Manulife, itu urusan kedua.

Yang penting, bersediakah Anda mendaftar asuransi jiwa Manulife lewat Devi Dimitra?

Cheers

Devi Dimitra
Manulife Financial, Cabang Jakarta Gamma Fortuna
Email: devidimitra@gmail.com

Me and My Life Style

Aku tidak tahu tentang dirimu, atau orang lain, yang aku tahu adalah tentang diriku.

Jadi semua yang aku tulis adalah pengalamanku pribadi, bisa jadi bahan diskusi Anda dan pasangan, tapi juga bisa jadi bahan tertawaan.. ya sudah lah, nrimo aja, namanya juga artikel.

Inilah kisah yang aku paparkan hari ini.

Devi seorang agen Manulife, dengan berbagai sumber penghasilan. Sombong nian gak? iya lah.. harus sombong padahal angka di rekening BCA masih minim juga! kasian deh lu.

si Ibu ini memang jualan asuransi, jualan komik, jualan web design, jualan coklat, bumbu pecel, dan kadang diundang jadi pembicara di seminar-seminar kampus.

Sebetulnya incomenya kalau dihitung-hitung banyak juga. Tapi kenapa ya, sisa incomenya di akhir bulan gak ada sama-sekali, yang ada malah nombok..

DILARANG KETAWA!

eittt… ada yang mulai senyum yah! — keliatan dari sini euy!

tapi memang itu kenyataannya,

Saya sering menulis artikel perencanaan keuangan, dan membahas bahwa MENGHIDUPI LIFE STYLE adalah suatu NISTA

tapi saya sendiri masih berkutat di life style yang gak jelasss!!!

Devi hidup di level menengah, alias middle class, gak bisa dibilang ekonomi lemah, lah wong tiap hari masih main internet, tiap minggu masih makan di KFC, tiap hari kalau sempet beli es krim di Indomaret. Namun tidak bisa dibilang ekonomi kuat.. karena cicilan rumah blum lunas, kartu kredit blum lunas juga, masih blum bisa nabung banyak.

hayooo. mirip sapa coba!

jangan tengok kanan-kiri ah! mirip yang baca ini, kaliiii.. haahahahha 😀

kalau gak merasa mirip, tetep boleh baca.. lumayan, untuk bahan becandaan. :p

Devi tidak tergiur melihat SALE BAJU, walaupun sudah dipegang-pegang dan dielus-elus. Tapi kalau sudah lihat makanan dijejer, rasanya lupa sama perencanaan keuangan yang baik, yang inget adalah nafsu semata.. beli, selama uang di dompet masih ada! haiyaaa…

yummy Roti boy, beli buah apel fuji untuk Revi, hemmm enak juga itu jus alpukat, weisss Breadlife ada roti jenis baru!! iiih harus beli Pie di Marqui’s, istirahat bentar di Sour Sally ah, dan segala makanan yang gak jelas!!!

Dan kalau sudah lihat komik bekas, peralatan gambar.. lagi-lagi Devi hilang ingatannnn! ancurrrr! –untungnya sisi komik bekas, masih bisa mendatangkan income.. tapi kalau makanan? gimana dong? itu mah gak ada income lagi.. yang ada OUTCOME kaliiii…

****hhhhhh… pembaca mulai berdesis nahan ketawa.

Devi suka sekali dengan baca dan nonton, kalau lihat koleksi DVD-nya yang bejibun, itu adalah hasil kerjanya selama di 5 tahun.. Gajinya habis disitu dan di acara “gaul” bareng temen2 kerja, alias makan-makan tiap hari!!

Hampir tiap tahun Devi sibuk nambah gadget, sekarang lagi suka kamera 360, nah udah berapa kamera ada di koleksi coba?

cape deeeh ngikutin kesukaan Devi pada gadget!

Lifestyle ini selalu menggerogoti kehidupan Devi, dan sulit dihentikan

Ketika jadi agen asuransi, Setidaknya, Devi selalu bertemu dengan orang-orang pintar.

Klien-kliennya adalah orang pintar yang bisa mengatur keuangannya..

yang surprise, mereka ada yang berumur 23 tahun, 25 tahun.. tapi beli asuransi pada Devi.

duh malu euy..

kemanakah Devi di usia yang sama?

Devi sibuk menghidupi LIFESTYLE-nya. 🙁

Harusnya dulu Devi mengenal Asuransi dan Reksadana lebih awal.. sedih deh! hik.

Tapi semua ada jalannya kan.. kalau saya tidak menjadi agen asuransi, Saya tidak akan menyadari pentingnya menabung. Saya tidak akan menyadari BETAPA TIDAK PENTINGNYA LIFE STYLE itu!

Perencanaan keuangan keluargaku blum secanggih klienku.. hadowww..

  1. Suami sudah asuransi jiwa dengan UP Rp 100juta — dah lunas BOOO!!
  2. Suami ambil lagi asuransi jiwa dan kesehatan. (bukan unitlink)
  3. Revi (anakkku) saya daftarkan asuransi pendidikan PRO KIDS GOLD UP Rp 100juta. (bukan unitlink)
  4. Saya sendiri ambil asuransi PRO DANA PLUS GOLD UP Rp 50juta. (bukan unitlink)

jadi total untuk asuransi saja per bulan harus menyisihkan Rp 1juta.

masih jauuuhhh dari cukup!

Dan kalau ada sisa dari pengeluaran per bulan, Saya masukkan di Reksadana Saham, saya pilih Manulife Syariah Sektoral Amanah sebagai programnya. Perkembangannya pesat banget euy!

Alhamdulilah, aku sudah mulai mengurangi pemakaian KARTU JAHANAM, alias kartu kredit. KARTU KREDIT memang diperlukan, tapi di saat-saat tertentu saja, bukan di saat belanja bulanan!

Saat yang penting, adalah ketika makan di restoran mahal, daftar fitness, ketemu klien di cafe (biar keren), nonton film di bioskop

haiyaaaa… jangan ketawa ah.. itu penting juga!

kita jangan terlalu muna, nanti kemakan sama omongan sendiri.. mangkanya saya jujur aja. 🙂

hemm, paling tidak, sekarang saya dipaksa membayar asuransi. Yang artinya benefit utama adalah untuk saya sendiri. hehehe.

Saya masih saja menghidupi lifestyle, tapi setidaknya saya punya perencanaan keuangan dan tabungan.. gak tau ya kalau Anda..

jangan kayak Devi di masa 25-30th, itu adalah masa kerja produktif dengan gaji tinggi, tapi saya malah tidak menabung sama sekali..

Anda masih muda kan? cepetan lah diatur keuangannya..

jangan amburadul kayak saya!

Anda sudah tidak muda? kasian ah.. hehehe, bisa kok nabung, tapi preminya tinggi yah.. ya udah pasrah aja bro! lagian kenapa juga, dirimu telat sadarnya!

***GUBRAKSSS.

btw, biar telat, ditabung lah! daripada gak punya sama sekali..

pernah saya ikut seminarnya Ligwina H, dia lagi membahas pentingnya memilih instrumen investasi yang tepat bagi Anak.

dan dia berkata seperti ini,

“Itu mah Anak elu! bagaimana pun juga, elu orang tuanya! kalau gak bikin perencanaan keuangan yang baik sekarang juga, Anak elu yang merasakan akibatnya.. kalau Anak gue sih sudah ada perencanaan keuangannya.. jadi terserah elu aja, elu yang mikir sendiri, manakah yang lebih baik, asuransi pendidikan atau investasi di Reksadana”

Ingat!!

di artikel ini bukan tentang orang lain, artikel ini hanya pengalaman pribadi, mungkin Anda menghidupi LIFESTYLE yang lebih heboh dari ini, mungkin Anda termasuk high class, atau low-class.. whatever.. yang pasti.. ini tentang saya.. ingat kan di awal artikel..

It’s about me.

Saya sudah punya perencanaan keuangan, yang saya atur sendiri. Kalau Anda? ya gak tau deh.. terserah Anda.. itu hidup Anda deeeeeh!

**weissss galak benerrrr.. 😛

memang sih, ujung2nya artikel ini nawarin asuransi sama Anda.. tapi Anda jadi sadar kan? kalau Anda masih sibuk menghidupi LIFESTYLE, dan ternyata bu Devi ini punya solusi untuk menyimpan uang Anda yang berharga itu.. hehehe

Manulife punya banyak solusi untuk perencanaan keuangan Anda, sesuai dengan KEBUTUHAN dan KEMAMPUAN Anda.

dan tentunya PRO ACTIVE PLUS untuk perlindungan penghasilan Anda, alias asuransi jiwa.

jadi!!!

ditunggu telponnya ya!

cheers,

Devi Dimitra Maksum
Manulife Financial

Tanya Jawab Asuransi Term Life Manulife

Pertanyaan:
Jika saya keluar dari asuransi term life di tengah masa kontrak,apakah saya terkena pinalti? (klo uangnya hangus saya sudah tau)

Jawaban:
tidak ada pinalti, tapi kalau kamu keluarnya sebelum premi tahun ke-2 dibayar, yang kena pinalti saya yang jadi agennya.

bisa berhenti kapan saja, tinggal ke Manulife dan mengembalikan polis asuransi term life Manulife nya .

Pertanyaan:
Untuk medical testnya, apakah semua difasilitasi Manulife? Apakah gratis krn tidak dibebankan ke premi asuransi term life saya biaya pribadi ATAU gratis karena semua difasilitasi Manulife?

Jawaban:
Gratis tidak dibebankan biaya ke klien. semua difasilitasi oleh Manulife. Bahkan kalau ternyata aplikasi DITOLAK OLEH manulife.

Pertanyaan:
Jika saya tidak lolos seleksi asuransi term life Manulife apakah biaya didalam prosedur administratif akan hilang?

Jawaban:
kalau Ditolak dalam prosedur seleksi, Premi dikembalikan dalam keadaan utuh.

kalau ternyata DITERIMA oleh Manulife, trus KLIEN berubah pikiran untuk MUNDUR dari Manulife, berarti klien harus bayar biaya administrasi dan biaya medical test yang telah dikeluarkan oleh Manulife.

karena klien masih bisa menolak isi polisnya, dan mengatakan tidak sesuai dengan kata hati.. biasanya terjadi pada polis unit-link.

Pertanyaan:
Sejauh mana batasan GUARANTED RENEWABILITY untuk Asuransi Term Life Manulife?

Jawaban:
GUARANTEED RENEWABILITY dalam asuransi term life Manulife PRO ACTIVE PLUS, memperbolehkan
perpanjangan kontrak otomatis, selama PREMI SELANJUTNYA DIBAYAR. Walaupun pada saat perpanjangan kontrak/ tenor berakhir, klien terkena sakit kritis.

kasus: Mr. A ikut Pro active plus 20, ketika tahun ke 20 Mr A terkena sakit kanker stadium akhir, sehingga tinggal tunggu waktu Meninggal. Ketika Masa Kontrak berakhir, asuransi jiwanya otomatis diperpanjang tanpa medical test. Mr A memutuskan untuk tetap membayar premi asuransi tahun ke-21. Padahal preminya melonjak tinggi

Tahun 1-20 = Rp 2.600.000
Tahun 21-40 = Rp 14.220.000

ketika tahun ke-21, Mr A meninggal, dan klaim 1 milyarnya dibayarkan ke ahli waris.

Pertanyaan:
kenapa Preminya PRO ACTIVE PLUS makin besar kalau Tenornya makin panjang.

Jawaban:
karena preminya ditahan selama tenor itu, jadi Manulife
memperhitungkan potongan harga selama kontrak. Kalau kita hitung PRO ACTIVE bayar selama 10 tahun, dengan PRO ACTIVE PLUS 10, Total preminya jelas lebih kecil yang PRO ACTIVE PLUS 20.

tapi dari premi tahun pertamanya PRO ACTIVE PLUS 20 terlihat amat besar

Pertanyaan:
Misal saya polis nya terdaftar tgl 5 agustus, maka perhitungan perlindungan nya mulai dari 5 agustus dan premi dihitung tahunan di hitung mulai 5 agustus kan?

Jawaban:
betul mbak, misalkan kita masuk tgl 1 agustus, berarti tahun depan bayarnya di tgl yang sama.

jangan lupa, ada grace period selama 45 hari, jadi kalau jatuh tempo
tgl 1 agustus, bisa dibayar paling lambat 14 September.

Pertanyaan:
Kalau jangka waktu ikut asuransinya 10 thn dulu, apakah UP nya bisa sama (2 M juga). Lalu kalo sesudah 10 tahun saya masih hidup dan ikut lagi ambil 15 thn atau 20 thn, itu bagaimana Mbak?

Krn saya blm menikah, asumsi saya, saya akan tetap ikut asuransi term life Manulife sampai usia anak saya kelak sktr 26 th (usia saya sekarang 32 thn).

Jawaban:
Kalau jangka asuransinya 10 tahun, bisa aja. Premi akan tetap sama selama 10 tahun, dan 10 tahun berikutnya preminya berubah. Asyiknya, tidak usah ada medical test dengan UP yang sama, karena perpanjangan dilakukan secara otomatis.

sekarang kalau misalnya, mau ikut yang 10 tahun dan 20 tahun sama-sama melakukan medical test yang sama,

dalam case ini mbak pilih 10 tahun. Setelah 10 tahun, mbak kepingin rubah jadi term yang 15 tahun, bisa dilakukan dengan menutup polis tenor 10, dan mendaftar yang tenor 15 dengan seleksi ulang medical test.

pada tahun ini kalau ikut, di Medical Test dengan hasil bagus, lolos UP 2 Milyar. setelah 10 tahun, kan sebagai manusia tidak bisa memprediksi Kesehatan kita pada tahun ke-10 itu, kalau ternyata Medical test ulang dan hasilnya gak bagus, maka bisa-bisa gak lolos untuk asuransi term life ini.

jadi saran saya, lebih baik ambil dengan matang berapa UP yang dipilih, dan masa pembayarannya.

kalau ternyata sudah mantap dengan UP 2 Milyar, Masa Pembayaran 10 tahun, Artinya 10 tahun kemudian UP tetap sama, hanya Preminya naik.

PRO ACTIVE PLUS UP 2 Milyar
Tenor = 10 tahun
Premi per tahun = Rp 4.180.000

PRO ACTIVE PLUS UP 2 Milyar
Tenor = 20 tahun
Premi per tahun = Rp 5.380.000

tadi, saran pertama saya adalah PRO ACTIVE PLUS UP 2 Milyar – Tenor 20 tahun. Kenapa saya menyarankan ini?

Karena dalam jangka 20 tahun, UP tetap sama dan PREMI TETAP SAMA. Kenaikan premi akan terjadi setelah 20 tahun kemudian. Program term life dengan tenor terpanjang hanya ada di Manulife, di perusahaan lain tenor tertinggi hanya 10 tahun. 🙂

Pertanyaan:
Mbak, saya mau tanda tangan tanggal 20 ini, tolong disimulasikan berapa lama proses pendaftarannya.

Jawaban:

  1. PROSES TANDA TANGAN TGL 20 dan PEMBAYARAN DI HARI YANG SAMA
  2. Medical Test bisa dimulai di TGL 21 Sept, nanti bisa pilih di PRODIA Rekanan atau RS Rekanan
  3. Setelah medical test, PRODIA menyelesaikannya dalam waktu 3 hari kerja, trus dikirim ke Manulife
  4. Kalau sudah diterima di Underwriting, tinggal tunggu keputusannya.
  5. JIKA Tidak ada masalah kesehatan, maka STATUS POLIS DITERIMA kurang lebih 3 hari kerja medical diterima
  6. POLIS Digital langsung terbit di hari yang sama.

sekarang kalau di point ke 5, UNDERWRITING masih ragu dengan hasil MEDICAL CHECK, maka akan diperintahkan untuk step selanjutnya

  1. JIKA ADA PERINTAH dari Underwriting untuk medical test tambahan, maka harus ke PRODIA lagi untuk test
  2. Tunggu hasil dari PRODIA selesai, kemudian dikirim lagi 3 hari kemudian
  3. Hasil Medical diterima Underwriting, kemudian diproses lagi.
  4. JIKA tidak ada keraguan di pihak underwriting, maka STATUS POLIS DITERIMA sekitar 3 hari kemudian.
  5. POLIS Digital langsung terbit di hari yang sama.

Saya pernah menangani kasus PRO ACTIVE PLUS Up Rp 250juta, cepet banget keluar polisnya. Dari mulai daftar sampai terbit hanya 3 minggu. 🙂 Padahal dia sekalian apply asuransi kesehatan euy…

nah ada lagi klienku PRO ACTIVE PLUS UP Rp 450juta, sejak bulan lalu 11 Agustus 2010 sudah apply, tapi karena dia terlalu jujur waktu wawancara dengan dokter, akhirnya banyak sekali medical test tambahan, dan banyak yang harus dilengkapi.. sampai sekarang tgl 22 september 2010, blum OK status polisnya…

jadi saya pun tidak bisa menjanjikan kapan selesainya POLIS, karena tergantung dari divisi Underwriting dan wawancara Anda dengan dokternya.. 🙂

Manulife Life Planner 2022

Halo teman-teman, di website ini saya mengumumkan kalau saya kembali bergabung sebagai Agen asuransi di PT Asuransi Jiwa Manulife Indonesia.

Saya sudah berprofesi sebagai agen dan manager di Manulife selama 11 tahun, 2 tahun saya memutuskan rehat dari dunia asuransi. Dan saat ini 2022 saya kembali ke Manulife.

Kenapa saya kembali? dan kenapa Manulife?

selama 2 tahun, saya tetap melayani klien-klien sebelumnya, walaupun saya tidak bergabung sebagai Agen. Di masa pandemi, 2020 sampai 2022 Dan saya melihat Manulife membantu mereka. Beberapa saya membantu klien yang klaim meninggal dunia.

Saya ingat sekali, saya berkenalan dengan mereka lewat Internet, dan ketemu mereka, kemudian tanda tangan kontrak dan beberapa sempat foto dengan mereka. Sekarang, mereka sudah pergi dari dunia ini. Teriris hati saya, ternyata begitu dekat di hati, dan saya lega bisa membantu keluarganya untuk klaim.

Saat ini, saya sebagai content creator di berbagai media massa. Saya suka komik dan novel, itu adalah wirausaha yang membuat saya bahagia, tapi menjadi agen Asuransi, adalah langkah kembali menjadi profesional, dan tentunya profesional dengan hati.

Untuk teman-teman dan pengunjung website yang baru kenal saya, silahkan lihat artikel-artikel lain, sehubungan dengan perencanaan keuangan dan produk Manulife ya.

Kalau butuh konsultasi asuransi, silahkan hubungi saya lewat Direct Message Instagram atau bisa email devidimitra@gmail.com

Ku tunggu DM muh!